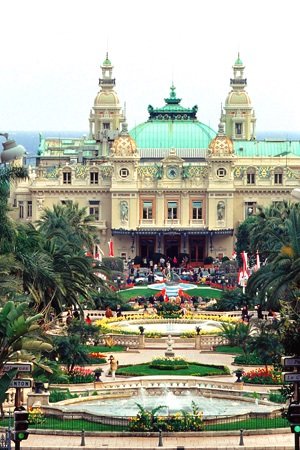
Le Casino de Monte-Carlo, Monaco. Photo : auteur non identifié sur Commons, CC BY 2.5, via Wikimedia Commons.
⏱ Temps de lecture : 5 min
Janvier 2026. Un avion privé se pose sur le tarmac de l’aéroport de Nice. À son bord, un joueur de poker professionnel américain. Sa destination : Monaco. Pas pour la Formule 1, pas pour le yacht. Pour le casino. Et pour une raison simple : à Monaco, l’impôt sur les gains de jeu n’existe pas. Littéralement.
Le joueur a calculé son coup. Il a comparé la fiscalité de sa Californie natale — où il perdrait 37 % de ses gains au fédéral — avec celle de la Principauté. Le différentiel se chiffre en millions. Il a pris un vol. Il a posé ses jetons. Et il a gagné.
Mais ce voyageur n’est pas Français. S’il l’était, son histoire serait différente. La convention fiscale franco-monégasque de 1963 veille. Et elle ne laisse rien passer.
Monaco, un paradis absolu pour les non-Français
La Principauté de Monaco n’a pas d’impôt sur le revenu pour ses résidents. Pas d’impôt sur les plus-values, pas d’impôt sur la fortune. Un joueur qui remporte 10 millions d’euros au Casino de Monte-Carlo repart avec 10 millions. Le fisc monégasque ne prélève rien. La Société des Bains de Mer paie des droits sur son produit brut. Mais le joueur, lui, ne voit jamais l’administration fiscale.
Cette règle a une exception, et elle est de taille. L’article 7-1 de la convention fiscale franco-monégasque du 18 mai 1963 stipule que les personnes physiques de nationalité française qui transfèrent leur domicile ou leur résidence à Monaco restent assujetties en France à l’impôt sur le revenu, sauf si elles peuvent justifier de cinq ans de résidence habituelle dans la Principauté avant le 13 octobre 1962.
Autrement dit : un Français qui s’installe à Monaco reste imposable en France pendant cinq ans. Et même après ce délai, des conditions strictes s’appliquent.
Le piège des gains de jeu pour les Français de Monaco
Pour un joueur français, le piège est particulièrement cruel. À Monaco, les gains de jeu ne sont pas imposables. Mais s’il est considéré comme résident fiscal français, ce gain est imposable en France. Le fisc français peut requalifier les gains en bénéfices non commerciaux, conformément à la jurisprudence du Conseil d’État du 21 juin 2018.
Un joueur qui conserve des attaches en France — un appartement, une famille, des comptes bancaires — reste imposable. La convention franco-monégasque ne le protège pas.
Les Français de Monaco : une communauté qui diminue
La rigueur de la convention franco-monégasque a des conséquences démographiques. La communauté française à Monaco ne cesse de diminuer. En 1985, les Français résidant en Principauté étaient 15 317. En 2013, ils n’étaient plus que 7 718. Une diminution de près de 50 % en 28 ans.
Le sénateur Christophe-André Frassa a dénoncé cette situation « ubuesque » : les Français de Monaco sont « considérés comme résidant sur le territoire français pour l’assujettissement à l’impôt mais comme Français de l’étranger lorsqu’il s’agit de bénéficier de la solidarité nationale ».
Monaco, la Suisse, le Luxembourg ont en commun une promesse : ici, la chance ne paie pas d’impôt. Une animation casino entreprise en Île-de-France offre la même promesse à une échelle différente — l’ambiance des grandes salles, sans résidence fiscale à justifier et sans convention bilatérale à déchiffrer.
casino événementiel pour entreprises franciliennes
Articles connexes
- Psychologie du gain non imposable : un risque addictif ?
- James Bond ne paie jamais d’impôt : la fiction et le fisc
- Tournois étrangers : le piège fiscal des Américains
- Macao : le blanchiment d’argent et la fiscalité chinoise
- Métavers : le nouveau paradis fiscal des joueurs ?
Non. Monaco n'a pas d'impôt sur le revenu pour ses résidents (à l'exception des citoyens français). Les gains de casino sont intégralement exonérés, quel que soit leur montant.
Oui, en principe. La résidence fiscale détermine l'obligation déclarative. Un Français résidant en France doit déclarer ses gains réalisés à Monaco, et le fisc peut les requalifier en revenus imposables s'il estime que le joueur exerce une activité professionnelle.
En vertu de la convention franco-monégasque du 18 mai 1963, sont exonérés les Français justifiant de cinq ans de résidence habituelle à Monaco au 13 octobre 1962, soit installés depuis le 13 octobre 1957 — une condition impossible à remplir pour la quasi-totalité des joueurs actuels. Dans la pratique, même après u ne longue résidence, le fisc peut contester le domicile fiscal si des attaches subsistent en France.