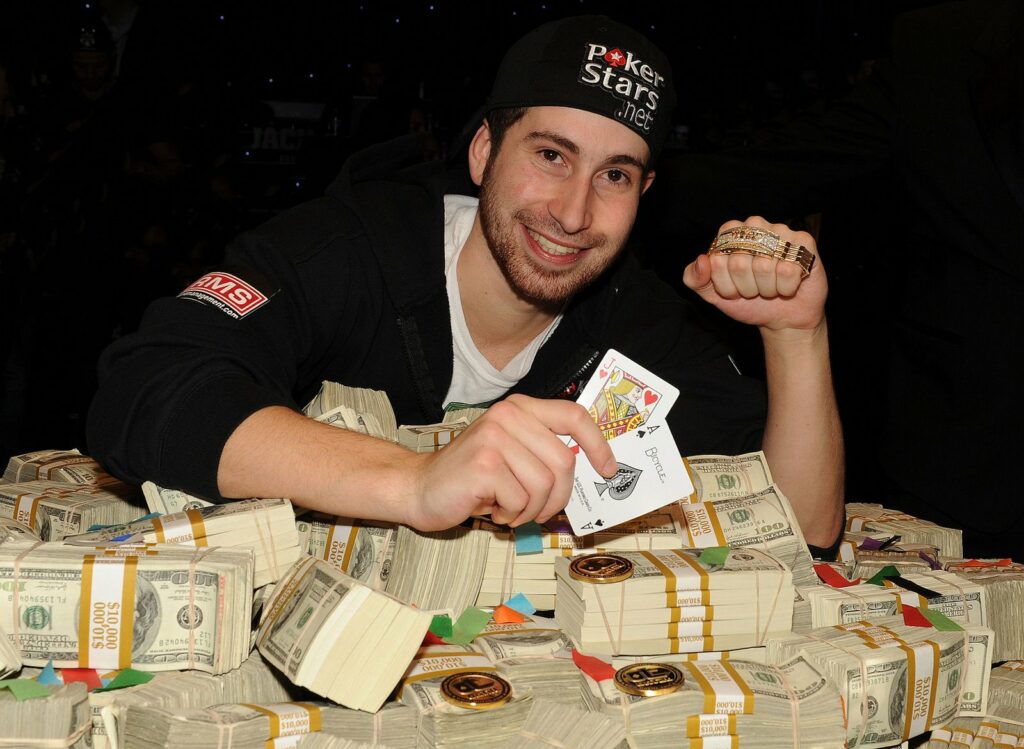
Jonathan Duhamel, champion du monde de poker 2010. Photo : flipchip / lasvegasvegas.com, CC BY-SA 3.0, via Wikimedia Commons.
⏱ Temps de lecture : 5 min
7 novembre 2010. Las Vegas. Jonathan Duhamel, 23 ans, pose ses jetons sur la table finale du Main Event des World Series of Poker. 7 318 joueurs sont tombés devant lui. Il retourne sa dernière main. Le tapis est à lui. 8,94 millions de dollars américains. Un Québécois inconnu, sacré champion du monde de poker du jour au lendemain.
Il ne le sait pas encore, mais cette nuit-là, une autre partie commence. Plus longue. Plus sournoise. Contre un adversaire qui ne se couche jamais : le fisc.
Un millionnaire du jour au lendemain, une facture qui suit
En 2010, Duhamel empoche 8,94 millions de dollars au Main Event. Il ajoute 383 916 dollars en 2011, puis 106 775 dollars en 2012. Au total, sur les trois années, ses gains nets s’élèvent à plus de 5,3 millions de dollars canadiens.
L’Agence du revenu du Canada (ARC) voit les choses autrement. En octobre 2020, elle lui réclame 1,2 million de dollars d’impôts impayés pour les années 2010 à 2012. Et si l’ARC gagne, Revenu Québec pourrait emboîter le pas, portant l’addition à environ 2,4 millions.
Pour Duhamel, l’enjeu est colossal. Il met sa carrière entre parenthèses. Il craint de perdre ce qu’il a gagné. Pendant près de deux ans, il disparaît des tables. Il ne joue plus. Il attend.
Le poker est-il un jeu de hasard ou une entreprise ?
Le cœur du débat : le poker est-il un jeu de hasard ou une activité commerciale ?
Au Canada, la règle est claire : les gains de jeu, de pari et de loterie sont exonérés d’impôt — sauf si le contribuable « exploite une entreprise de jeu ». Pour déterminer si une activité constitue une entreprise, la Cour suprême du Canada a établi un test en deux étapes dans l’arrêt Stewart (2002) : l’activité est-elle exercée dans l’intention de réaliser un profit ? Si oui, constitue-t-elle une source de revenu d’entreprise ?
L’ARC, dans son argumentation, s’appuie sur quatre indices : un degré d’organisation, des connaissances spécialisées, l’intention de jouer pour le profit plutôt que pour le plaisir, et des mises fréquentes. Selon elle, Duhamel coche toutes les cases.
Duhamel, lui, plaide la chance. Il n’a pas de formation particulière. Pas de système infaillible. Le poker, pour lui, est un loisir. Un divertissement. Une passion.
Une vie à Las Vegas entre les tournois
Le procès, en 2021, dure onze jours. Duhamel témoigne. La juge Dominique Lafleur, de la Cour canadienne de l’impôt, examine chaque détail de sa vie de joueur.
Ce qu’elle découvre, c’est un homme qui loue une maison à Las Vegas, où il fait la fête avec ses amis entre deux tournois. Il n’a pas de comptabilité formelle. Il ne vérifie même pas ses gains en consultant ses comptes bancaires. Il n’utilise pas de logiciels statistiques. Il joue par passion, pas par calcul.
Surtout, Duhamel a un argument de poids : ses gains exceptionnels sont des anomalies. Sur les 18 millions de dollars qu’il a gagnés en carrière, 12,9 millions proviennent de deux tournois seulement. Si l’on exclut ces deux résultats, il a enregistré 1 million de dollars de pertes entre 2010 et 2018.
La victoire judiciaire du 21 juin 2022
Le 21 juin 2022, la Cour canadienne de l’impôt rend son jugement. Duhamel gagne.
La juge Lafleur conclut que ses activités de jeu de poker ne sont pas exercées de manière suffisamment commerciale pour constituer une source de revenu d’entreprise. Il jouait « par passion du jeu » et n’avait pas l’intention de gagner sa vie en jouant au poker.
Les nouvelles cotisations de l’ARC sont annulées. Les gains nets de Duhamel ne seront pas inclus dans son revenu imposable. L’ARC perd sa mise.
Ce que l’affaire Duhamel change pour les joueurs
L’affaire Duhamel est devenue une référence. Elle a confirmé que les gains de poker ne sont pas automatiquement imposables au Canada. Un joueur peut gagner des millions sans payer d’impôt — à condition de prouver qu’il joue par passion, pas par profit.
Duhamel a prouvé qu’on peut gagner des millions et rester un amateur aux yeux de la loi. Ce paradoxe est au cœur de ce que propose une animation casino entreprise en Île-de-France : l’intensité du jeu, sans les millions, sans le fisc, sans les onze jours d’audience.
louer des tables de casino avec croupiers
Articles connexes
- Psychologie du gain non imposable : un risque addictif ?
- James Bond ne paie jamais d’impôt : la fiction et le fisc
- Tournois étrangers : le piège fiscal des Américains
- Macao : le blanchiment d’argent et la fiscalité chinoise
- Métavers : le nouveau paradis fiscal des joueurs ?
Non. Le 21 juin 2022, la Cour canadienne de l'impôt a jugé que ses gains de poker entre 2010 et 2012 n'étaient pas imposables. La cour a estimé que ses activités de jeu n'étaient pas exercées de manière suffisamment commerciale pour constituer une entreprise.
L'ARC considérait que Duhamel exploitait une entreprise par ses activités de poker et lui réclamait les impôts sur ses gains nets de 2010 à 2012, soit 5,3 millions de dollars canadiens de gains, pour un impôt fédéral réclamé d'environ 1,2 million de dollars.
Dans l'affaire Duhamel, le joueur a été considéré comme un amateur jouant par passion. Dans l'affaire Fournier-Giguère (2025), trois joueurs ont été requalifiés en professionnels car ils utilisaient des logiciels, structuraient leur vie autour du poker et en tiraient des revenus réguliers.