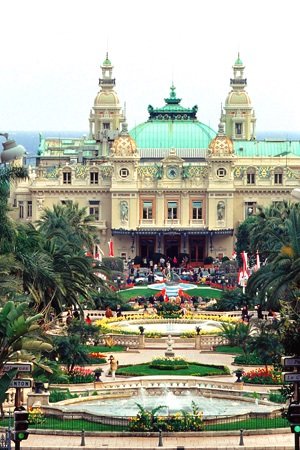
Le Casino de Monte-Carlo, Monaco. Photo : auteur non identifié sur Commons, CC BY 2.5, via Wikimedia Commons.
⏱ Temps de lecture : 6 min
2022. Un joueur de poker professionnel français, trentenaire, prend une décision qu’il croit définitive. Il loue un appartement à Monaco, y transfère son courrier, ouvre un compte bancaire dans la Principauté. Il pense avoir échappé au fisc français. Il conserve son appartement à Paris. Il y retourne souvent, pour voir sa famille, pour jouer dans les clubs, pour garder ses attaches. Deux ans plus tard, le fisc français le rattrape. Il est toujours considéré comme résident fiscal français. Sa facture : 340 000 euros d’arriérés, pénalités comprises. Le mirage monégasque s’est dissipé.
L’histoire de ce joueur n’est pas un cas isolé. Depuis la signature de la convention fiscale franco-monégasque en 1963, des centaines de contribuables français ont cru pouvoir s’exonérer de l’impôt en s’installant à Monaco. Beaucoup se sont heurtés à la réalité de l’article 7-1.
L’article 7-1 : le cœur du piège
La convention fiscale entre la France et Monaco, signée le 18 mai 1963, a un objectif précis : empêcher que la Principauté ne devienne un paradis fiscal pour les ressortissants français. Son article 7-1 stipule que les personnes physiques de nationalité française qui transportent leur domicile ou leur résidence à Monaco sont assujetties en France à l’impôt sur le revenu dans les mêmes conditions que si elles avaient leur domicile ou leur résidence en France.
La règle est simple : un Français qui s’installe à Monaco reste imposable en France sur l’ensemble de ses revenus mondiaux, sauf s’il peut justifier de cinq ans de résidence habituelle à Monaco avant le 13 octobre 1962. Cette date, qui remonte à plus de soixante ans, ne concerne que les résidents de très longue date. Pour tous les autres, l’exonération est conditionnelle. Elle exige de rompre définitivement avec la France.
Les critères de résidence : le centre des intérêts économiques
Pour échapper à l’impôt français, un joueur doit non seulement s’installer à Monaco, mais aussi démontrer que son centre des intérêts économiques est dans la Principauté. Ce critère, défini par l’article 4B du CGI, est examiné au cas par cas.
Le fisc français vérifie plusieurs indices : le lieu de séjour principal (plus de 183 jours par an à Monaco), le centre des intérêts économiques (investissements, sources de revenus, siège des activités), et les attaches familiales et professionnelles. Un joueur qui conserve un appartement à Paris, qui y a ses attaches familiales, qui y joue régulièrement dans les clubs — voit son centre d’intérêts demeurer en France.
Le Conseil d’État confirme : la résidence habituelle doit être prouvée
La jurisprudence est constante. Dans un arrêt du 30 décembre 2014, le Conseil d’État a rappelé que la preuve de la résidence habituelle à Monaco peut être apportée par tous moyens. Mais cette preuve incombe au contribuable. C’est à lui de démontrer qu’il réside effectivement et habituellement à Monaco.
En février 2026, le Conseil d’État a confirmé qu’un contribuable installé à Monaco depuis 50 ans restait résident fiscal français, faute de démontrer que son centre des intérêts économiques était dans la Principauté.
Le piège des gains de jeu : exonérés à Monaco, imposables en France
Pour un joueur de poker, le piège est particulièrement cruel. À Monaco, les gains de jeu ne sont pas imposables. Mais s’il est considéré comme résident fiscal français, ce gain est imposable en France. Le fisc peut requalifier les gains en bénéfices non commerciaux, conformément à la jurisprudence du Conseil d’État du 21 juin 2018.
Le joueur de l’affaire de 2022 avait gagné près de 1,5 million d’euros en tournois. Il pensait être exonéré. Le fisc a requalifié ses gains. La facture : 340 000 euros.
Les Français de Monaco : une communauté qui diminue
La rigueur de la convention franco-monégasque a des conséquences démographiques. La communauté française à Monaco ne cesse de diminuer : 15 317 Français en 1985, 7 718 en 2013. Le sénateur Frassa a dénoncé cette situation « ubuesque » : imposés en France mais traités comme Français de l’étranger pour la solidarité nationale.
Monaco est un mirage. Il promet l’exonération fiscale, mais il exige une rupture totale avec la France. Cette réalité fiscale, les entreprises qui organisent des soirées de jeu la connaissent bien. Elles proposent une expérience sans enjeu financier, où les jetons n’ont pas de valeur, où les gains ne sont pas des revenus. C’est le modèle d’une animation casino entreprise en Île-de-France : le frisson des tables, sans les pièges de la Principauté.
animation casino pour vos événements en Île-de-France
Articles connexes
- Psychologie du gain non imposable : un risque addictif ?
- James Bond ne paie jamais d’impôt : la fiction et le fisc
- Tournois étrangers : le piège fiscal des Américains
- Macao : le blanchiment d’argent et la fiscalité chinoise
- Métavers : le nouveau paradis fiscal des joueurs ?
Non, pas automatiquement. L'article 7-1 de la convention fiscale franco-monégasque prévoit que les ressortissants français qui transfèrent leur domicile à Monaco restent assujettis à l'impôt sur le revenu en France, sauf conditions très restrictives.
Le contribuable doit démontrer que son centre des intérêts économiques est à Monaco : séjour principal de plus de 183 jours par an, investissements, sources de revenus, activités professionnelles. La conservation d'un appartement en France est un indice de résidence fiscale française.
Un redressement fiscal, avec des pénalités pour activité occulte pouvant atteindre 80 % des droits éludés (CGI, art. 1728 et 1729) et un délai de reprise de dix ans (LPF, art. L. 169) — des règles du droit fiscal français, et non de la convention.